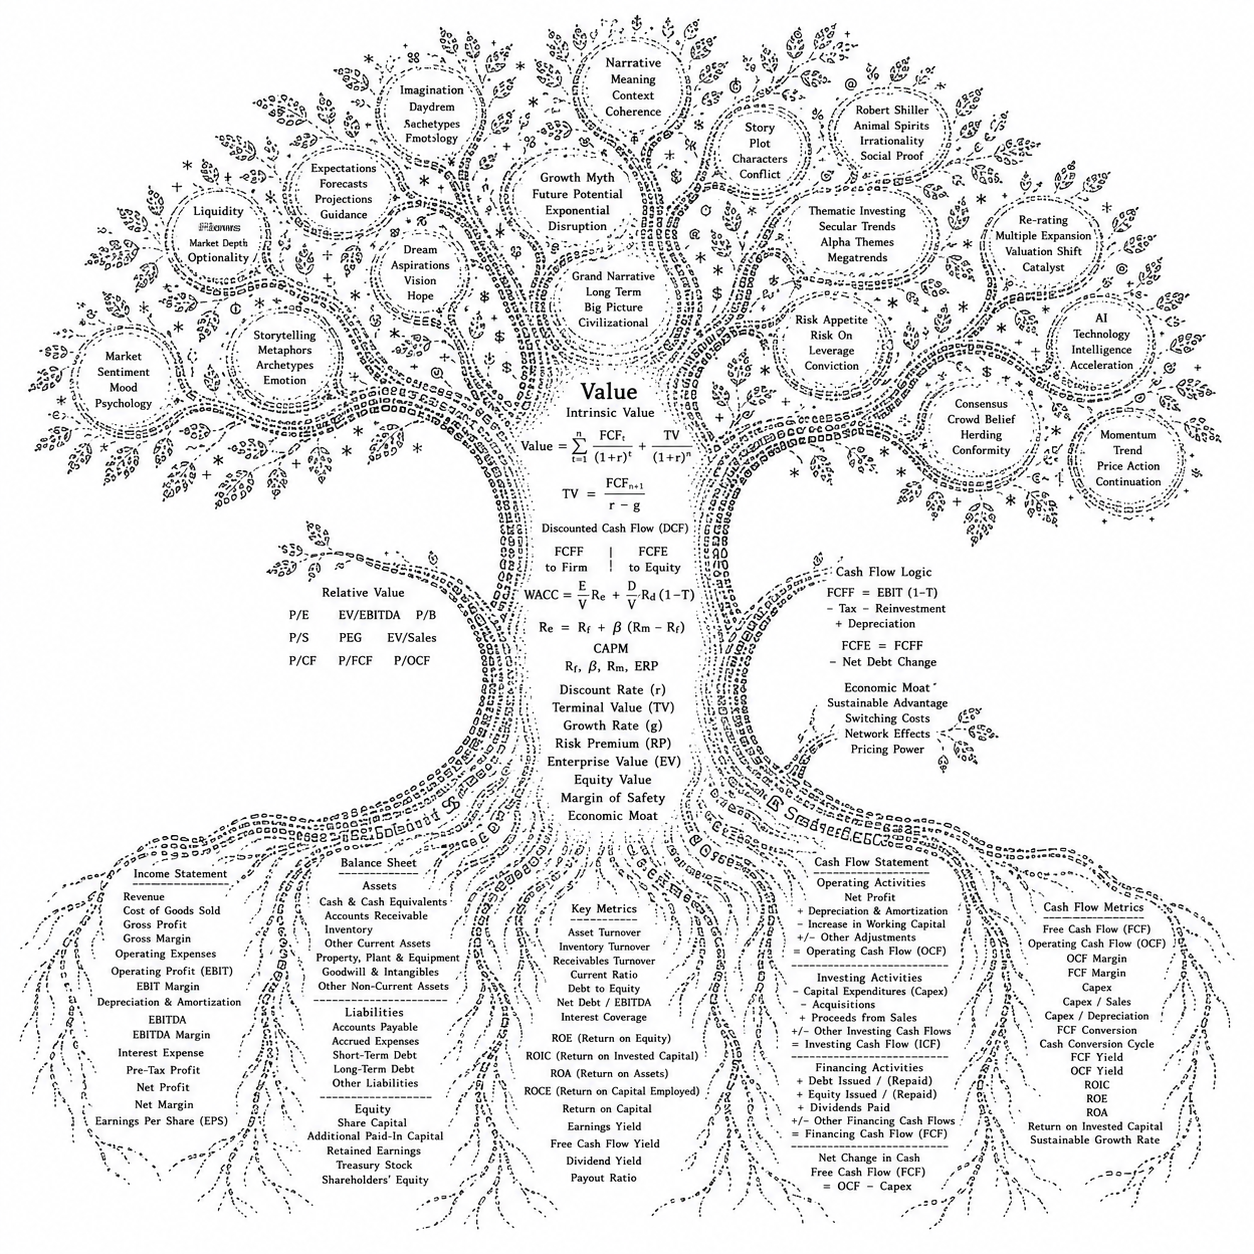
E173.财报的根 + 估值的茎 = 叙事的果实
· 1 h 12 min
Episode E173.财报的根 + 估值的茎 = 叙事的果实
🎤 本期嘉宾:
邹佩轩 |著有《穿透财报》、《穿透估值》、《穿透叙事》,华源证券公用环保联席首席分析师 SAC:S1350524070004
⏯️ 本期简介:
我是怀着献宝的心态做这期节目的。
嘉宾写过三本书,每本都回应了关于 A 股投资老生常谈的一个问题。
第一本叫《穿透财报》,他自己是一次性考过六门 CPA 的狠人。
第二本叫《穿透估值》,在“赚钱才是硬道理”的资本市场上,纸上谈兵的学院派模型常常被嘲笑。这本书几乎梳理了全部常用的估值模型,核心观点是——
DCF模型是估值体系的“第一性原理”,它描述了一个理想市场的估值逻辑;
CAPM(资本资产定价模型)和投资组合理论则提供了关于风险(折现率)的思考框架。
这些理论模型的价值在于其逻辑严谨性和方向性指引,而不在于计算出一个精确的“目标价”。
面对这些模型,正确的态度是“重视框架,淡化结果”。
实战中运用的PE、PB、PEG等相对估值法,是DCF模型在特定条件下的简化“经验公式”,它们牺牲了逻辑的完备性,换取了应用的便捷性和稳定性,但存在诸多陷阱;
理解每一种方法简化的前提和引入的新假设,比记住公式本身更重要。
而投资的真正艺术,在于理解应然(内在价值)与实然(市场价格)之间的预期差,这种预期差不仅来源于基本面(分子端)的判断,更深刻地受到折现率(分母端)、市场交易结构、人性博弈和非理性行为的影响。
第三本叫《穿透叙事》,与前两本书一脉相承,基于 DCF 第一性原理,提出了一个适配 A 股特性的视角,也就是叙事。
何为叙事?
邹佩轩认为,叙事就是终局,过程不重要。
举个例子:
假设有一家公司,利润是 1,10 年后能增长到 2,折现率取 10%,根据 DCF 公式,合理动态 PE 是 15.3 倍。
然后,在现实投资过程中,业绩总有波动,这家公司的业绩增速提高了,用不了 10 年才到达 2,5 年就行。
那么,这种情况下,根据公式,原来 15.3 倍的合理动态 PE 应该给到多少呢?
答案是 15.8 倍。
是的,增速爆发,但公式的应然几乎没啥区别。
根据 DCF 公式,你可以调整各种参数去尝试,10 年 5 倍的合理 PE 是 28.8。
5 年 5 倍 30 PE,相差不大。
10 年 10 倍 48.6 PE,5 年 10 倍 49.9,相差不大。
结论不难总结了:决定 PE 的是天花板有多高,不是多久到达。
这就是前面说的,叙事就是终局,过程不重要。
打个未必恰当的比方,人人都说 A 股像渣男。投资就像恋爱,难点在于,你得判断人家能跟你走一辈子,过程中吵几次架、冷战几周,事后回看那都叫浪漫;
可俩人最后没走到一起,再轰轰烈烈,也叫渣男。
这只是定价方面的叙事,A 股还有它的空间叙事,由于基本不能做空,悲观的人手里的票投不出去,定价就从多空对立对冲后的平均预期,变成了拍卖机制,往往由最乐观的流动性来定价。
因此,流动性也是一大决定因素,流动性充沛时,天花板越算不清楚、也具备朦胧美的票,往往更容易上涨。
三本书也提醒我们,在 AI 加持下越来越卷的投资研究,应该指向何方?
因为,股价的涨跌来自叙事的变化,而叙事指向终局。过程中的速度和波折,反倒不那么重要。
本期节目主要讨论《穿透叙事》的第一章,希望能给大家带来一些不同的视角。
这本书的副标题叫「寻找 A 股投资的解析解」,解析解是一个数学术语,它指的是,能用能用有限步的公式、初等运算、已知函数写出来的精确答案。
给它任何一组参数代进去,秒得结果。
解析解的一大要求是,你得普遍适用。时间所限,关于本期节目提到的叙事视角在各个行业的检验,并未过多提及,欢迎大家看书。
欢迎收听本期节目。
⚠️ 本次分享仅代表投资方法论的个人观点和阶段性思考,不对任何公司、任何行业提供具体投资意见,任何情况下均不构成投资建议。涉及的复盘内容仅代表公司过去情况,历史数据仅供参考,存在样本代表性不足、数据处理与统计方法可能存在误差等风险。对本音频内容的准确性、时效性及完整性不作任何保证,对依据或使用本音频造成的任何后果均不承担任何责任。
🎯时间轴:
00:18 财报、估值、叙事,分别回应 A 股投资的三个老问题
06:08 决定股价高度的是叙事,决定股价涨跌的是叙事的变化,不是景气度的变化
08:20 增速本身不产生超额收益,兑现叙事只赚折现率——叙事变化才产生 alpha
13:01 A 股把股票分成成长/周期/价值再无限细分,最后陷入循环论证
17:31 天花板算不清楚怎么办?反算股价隐含的叙事,再判断这个叙事高不高
18:38 三种走势:长牛(叙事拼接)、厂字(叙事一次兑现)、A 字(叙事没兑现)
19:23 长牛是拼出来的
22:37 信息过载时代分析师的终极 alpha,是基于公开信息的定价能力
24:38 叙事 90% 以上是科学成分,可以定量算出来
25:38 A 股有两套定价机制:空间叙事 + 拍卖机制
32:29 DCF 就是投资的六分仪:它告诉你股价此时此刻在什么位置、隐含的叙事是什么
33:35 DCF 定义:股价 = 目之所及的所有未来现金流的折现值,本质就是一套叙事
39:49 A 股估值解析解(上表)-横坐标天花板倍数、纵坐标折现率,直接查合理动态 PE
43:03 正确打开方式是倒过来算,先定天花板高度再看发育时间,增速只是观察窗口
45:20 A 股权益折现率长期取 10% 就够,差不多也是主动权益基金的长期复合回报率
46:57 A 股主动权益基金长期跑赢标普 500,但波动大,这符合新兴市场风险溢价
48:11 无风险利率与风险溢价存在内生性,利率下降常伴随风险溢价上升,两者对冲
50:56 应然到实然中间隔着交易机制,市场预期不是一个点是一个分布,不存在真正的一致预期
52:42 拍卖机制下股价 = 中线位置(基本面) + 截距位置(交易漂移)
55:34 天花板越算不清楚 + 流动性泛滥 = 越涨——大票 / 小票风格是估值的结果,不是原因
58:51 复盘核心:能用逻辑推理就不要用归纳总结——归纳有严格适用范围,推理没有
01:01:35 案例导览
01:04:31 有效市场是「动态有效」
01:07:16 不是「预期差」而是「叙事变化」,远期叙事差 vs 下一期业绩差是两回事
01:09:07 三本书可读性排序:叙事 > 估值 > 财报,阅读顺序建议 3-1-2 叙事是果实,财报是根,估值是茎
📁本期内容相关资料:
•
关于本期节目内容的 50 条补充说明
•
DCF(现金流折现)模型:估值的第一性原理——公司值多少钱等于目之所及所有未来现金流折回今天。作者在书里的判断:所有相对估值方法(PE / PB / PS)都是它在特定条件下的简化。
•
CAPM(资本资产定价模型):学院派的风险定价框架——通过一只股票与市场的协方差算出它应有的风险溢价。它算出来的往往是「精确的错误」,因为它假设「市场平均风险溢价」是常数,实际上是动态变量。
•
相对估值法(PE / PB / PS / PEG):市盈率 / 市净率 / 市销率 / PEG——都是 DCF 在特定假设下的经验简化。A 股实战中相对估值适用面 > 绝对估值;PE 系逻辑性 > PB 系 > 其他倍数。
•
折现率(必要收益率):吸引投资者长期持有一项资产的最低年化收益率,相当于债券的「到期收益率」。
•
无风险利率:通常用 10 年期国债收益率作代理——市场公认「几乎不会违约」的那档利率。作者反复强调:无风险利率下行 ≠ 权益资产利好,历史数据经常不支持这个流行结论。
•
风险溢价:权益折现率 = 无风险利率 + 风险溢价——投资者为承担股票不确定性所要求的额外补偿。
•
叙事:不是故事,是一套可证伪、可量化、能算出数的市场共识——具体到公司层面就是「市场此刻信的那个终局」。作者对它的定义比通常的「预期差」窄,只指对行业终局空间和折现率的判断。
•
空间叙事:市场对公司天花板高度的共识变化决定股价高度。「叙事就是终局,增速就是过程」,过程不重要,终局才重要。
•
拍卖机制 vs 对冲机制:A 股基本不能做空,悲观者的票投不出去,股价从「多空对冲后的平均预期」(美股模式)变成「最乐观那笔资金说了算」的拍卖出清。
•
一致预期:市场对某公司未来业绩的平均预期。所谓一致预期其实不存在,预期永远是一个分布,不是一个点。
•
景气度投资三要素:业绩增速的绝对值高 + 增速边际提升 + 是否超预期。作者狭义定义的景气度投资在 2022-2024、2025 年 6-7 月这几段时期持续失效,很多时候还是反指。
•
景气度陷阱:业绩逐季上修 + 每年都超预期 + PE 分位数已经跌到历史底部——三要素齐全的时候看似该抄底,实则是天花板算清楚后估值被压缩的结果。
•
一阶导 / 二阶导 / 三阶导:一阶导 = 业绩增速本身,二阶导 = 增速的变化,三阶导 = 变化的变化。求导次数越多指标越不稳定。
•
分子端 vs 分母端:估值公式里,分子端 = 现金流(基本面),分母端 = 折现率(风险与利率)。行情的驱动力常常在分子和分母之间切换。
•
解析解 vs 数值解:解析解 = 从公理推导出的封闭公式,任意参数代入秒得精确结果,普遍适用;数值解 = 每次针对具体参数迭代逼近,换个公司就得重算。
•
相关性 vs 因果性:相关性是双向弱联系,不能传递;因果性是单向强联系,可以传递。
•…
Links in the notes 9
- https://u.jd.com/k6eaDPH
- https://u.jd.com/kDebwAP
- https://u.jd.com/kreQU8h
- https://mp.weixin.qq.com/s/1p_Fq3S8AwSdApoGC-ntig
- https://gold-board.betalpha.com/
- https://stock.laoqianriritan.com/
- https://debt.laoqianriritan.com/
- https://mp.weixin.qq.com/mp/appmsgalbum?__biz=Mzg2MDc2MjM3NA==&action=getalbum&album_id=3444166724650532864&scene=126#wechat_redirect
- https://t.zsxq.com/zoHAZ
Shows are listed from Apple Podcasts' charts and directory, and Podcast Index where it is used. Every show and episode belongs to its publisher and plays from the publisher's own feed; this site hosts none of them. Explicit shows are for adult profiles only, and children’s profiles hear only children’s shows. More about this list.