E158.资产配置与有效前沿:去找更好的,更不一样的,更贴近时代的
· 1 h 16 min
Episode E158.资产配置与有效前沿:去找更好的,更不一样的,更贴近时代的
🎤 本期嘉宾
恽雷@南方基金,基金经理,INFP
⏯️ 本期简介
•
本期节目录制于2025年8月下旬
这期节目是恽雷的第二次返场,录制于去年 8 月,可能确实存货比较多,莫名其妙地就拖了这么久...
恽雷第一次来,聊的是自由现金流这个指标,以及为什么把它作为自己选股思路的基石。上一次来聊的是如何理解并在投资中应用 DCF 公式。
这次录制的背景是,他新接手了一只 FOF 基金。所以对他而言,这是一个必须好好回答的老问题,却也是新命题——如何做资产配置,而且侧重方向是在A股以外的市场做好资产配置。
如果我们把它看成一道应用题的话,我好奇的是,恽雷会如何解答这道题,解题思路是怎样的?
在录制过程中,我问恽雷:「你在股票投资上给自己找到的信仰基石是自由现金流策略。那么在资产配置这个领域,你有没有可以称之为基石的东西?」
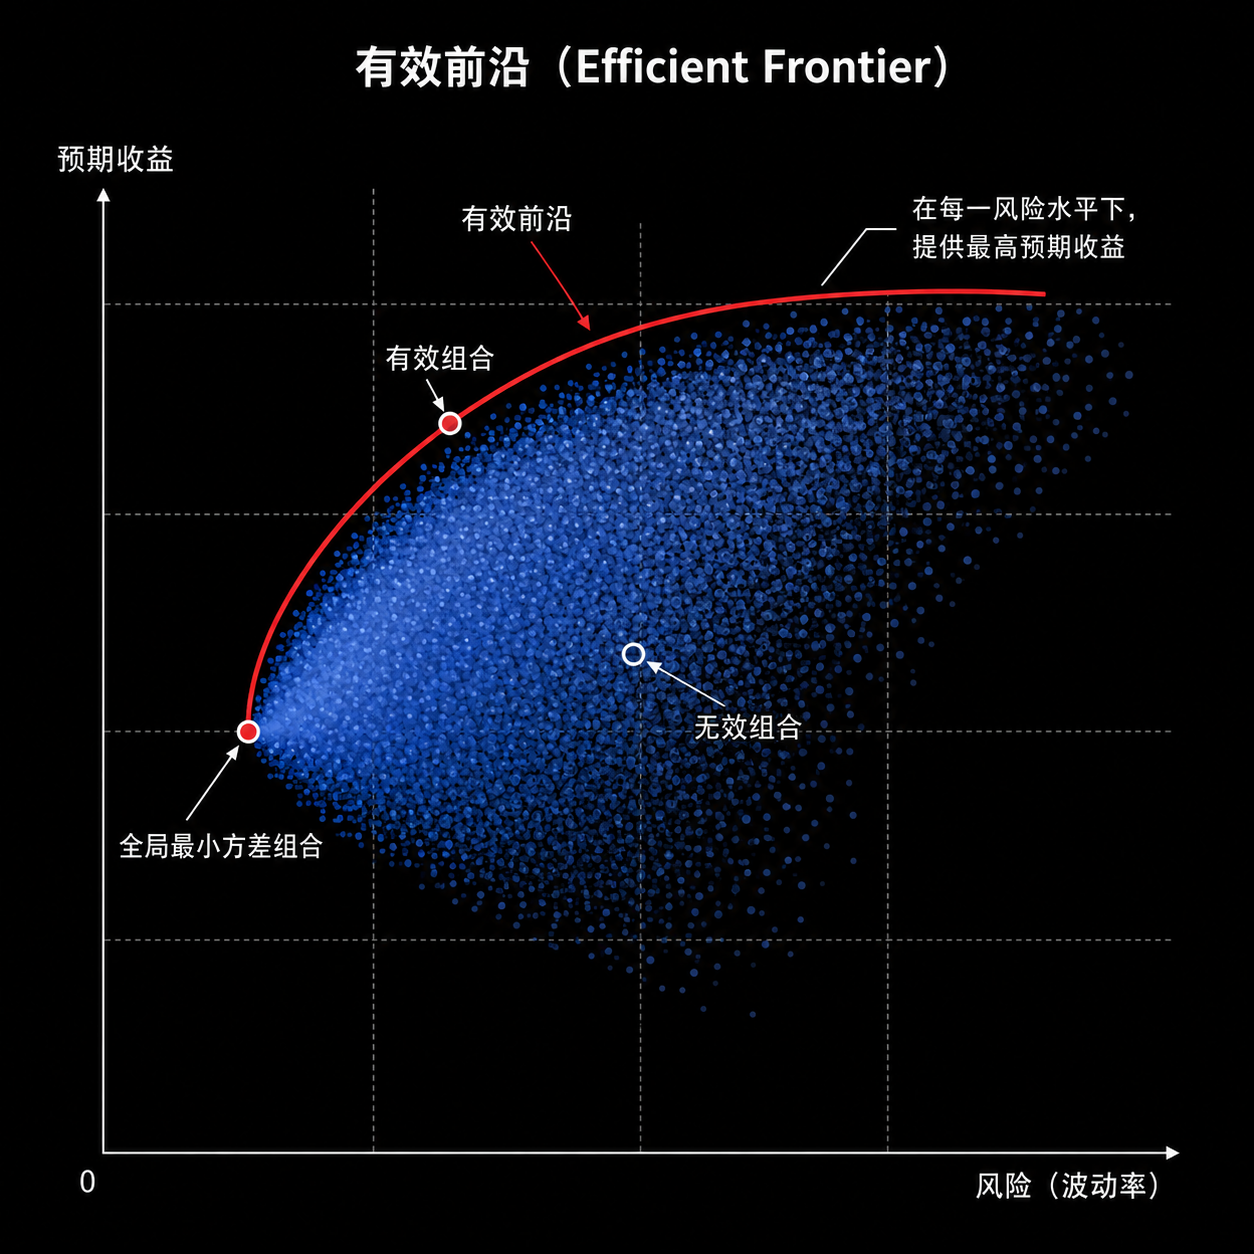
恽雷的回答是,他信有效前沿。如下图:
我还想稍微解释一下,这张图是怎么画出来的。因为这个过程,也是构建资产配置组合的过程。
横轴是风险,通常用波动率表示。纵轴是预期收益。
图上的每一个点,代表一种资产权重组合,所有可行组合的点组成了一片区域。
第一步,列出可投资资产池。
第二步,根据历史数据,你要估计出每类资产的长期预期收益是多少?
第三步,根据历史数据,统计出每类资产的长期波动率。
第四步,还是通过历史数据,统计出资产之间的相关性。
第五步,形成协方差矩阵。
第六步,通过为不同标签赋予不同权重,生成大量组合。
第七步,计算每个组合的预期收益和波动率。
第八步,在封面图的这个坐标轴上,画出这些组合的位置,每个散点代表一个资产配置组合。
第九步,所谓有效前沿,这些大量散点勾勒出了一个区域,这个区域的上沿就是有效前沿。
我们可以把它近似看成一条线,这条线以下的所有点,都是没有意义的,因为相比有效前沿上的点,其他点在数学意义上都不具备性价比——
有效前沿的本质,是风险和收益之间的交换边界。
给定风险水平的情况下,你能找出预期收益更高的组合;反之,给定预期收益水平的情况下,你能找出风险更低的组合。
有效前沿对投资的指导意义在于,它提醒我们:
第一,资产配置不是拍脑门,它设计大量的数据处理和计算,是预期收益、波动率、相关性三者共同决定了组合的位置。
第二,资产配置应动态地,努力向这张图的左上方移动。再具体一点:
要么找到收益率更高的资产纳入配置池,要么找到与配置池中低相关性的资产,如果是负相关资产,那就更好了,这绝对是组合里的稀缺资源。
说白了,要么找更好的资产,要么找更不一样的资产,然后把他们加入到组合里,替换掉更差、更相关的。
这么做的理论基础是:
一个组合的收益率,等于各资产预期收益的加权平均。但一个组合的风险,不等于各资产风险的简单加权平均。组合风险受协方差矩阵控制。所以相关性越低,分散化价值越高。
好组合的核心,不是每个资产都强,是资产之间能够互相抵消部分波动。资产配置的真正对象,不只是资产,更是资产之间的相关性。
我知道前面我说的听起来比较抽象,不过没关系,恽雷会在下面的节目中做具体解释。
希望这期节目能为配置派的听友们带来一些启发,欢迎收听。
⚠️ 风险提示:所有内容皆仅以交流嘉宾和主播个人想法和分享知识为目的,完全不构成任何投资建议或参考。请读者注意判断其中风险,结合个人投资目标、财务状况和需求,独立思考,谨慎决策。your money your decision. 依据或使用本播客内容所造成的后果由您独自承担。
🎯 时间轴
05:14 全球多元资产配置这道题的解题思路和策略选择:
①战略与战术:80/20 + ②美股与美债 60/40
12:01对组合管理的思考:
①对资产池里的标的的收益率的研究 + ②对资产之间的相关性研究
17:29 一个例子感受何为「充分定价」的状态🚩
19:08 几个感受资产之间的相关性变化🚩
26:29 长时间尺度下的收益率对投资的参考作用:
①提供票息的资产(战略) + ②提供波动性的资产(战术)
33:32 沪深300 的 3 年滚动收益率 vs. 标普 500 的 5 年滚动收益率
37:41 票息,自由现金流的重要性
39:41 自由现金流策略在全球各个市场都是普适的
42:01 资产配置的基石:有效前沿🚩
①要么选更好的(收益更高),②要么选更不一样的(负相关)
50:10 有效前沿对股票组合的启发
50:59 罗素2000、道琼斯指数、标普500等权
54:55 降息主题
57:23 关于FOF的投资范围
01:02:47 当A股牛市遇上房地产萎靡
01:08:18 对资产相关性的研究还是蓝海
📁 本期内容相关资料
•
⭐️恽雷在基金报告中对资产配置的思考(含大量图表)
•
关于美股的相关图表,推荐下我做的这个网站:Big Picture:百年尺度下的美股
•
节目中提到的,BRK 和 COWZ 的走势图:
•
资产配置解释若干:
资产配置的第一问题是生存,不是收益最大化。 投资不是押答案,是管理未来的不确定性。 资产配置的本质,是把命运从单一情景中解放出来。 所有资产都是未来现金流、购买力、稀缺性和流动性的不同组合。 长期收益来自风险暴露,短期胜负来自仓位结构。 世界不是线性展开的,组合必须允许意外发生。 没有一种资产能永远代表安全。 财富管理的一大核心,是让自己活过坏年份。 风险不是波动本身,是无法承受的损失。 最大回撤比平均收益更接近真实命运。 投资者真正持有的不是资产,是一组未来情景。 配置不是为了预测未来,是为了不被未来单点击穿。 资产之间的关系,与单个资产的好坏同样重要。 财富的长期敌人有三个:通胀、清算、错误集中。 一个人的资产负债表,也是他的世界观。 收益率不能脱离路径看,路径会决定你是否撑得到终局。 好组合不追求每一年都赢,只追求少犯致命错误。 现金不是低收益资产,现金是期权。 债务不是免费的杠杆,债务是时间约束。 资产配置最终配置的不是钱,是人的耐心、约束和行动自由。 把钱分成安全资金、长期资金、机会资金三层。 用核心资产承担长期复利,用卫星资产表达有限观点。 用大类资产配置决定主要收益来源。 低成本指数工具降低长期摩擦。 债券和现金管理流动性与回撤。 黄金、通胀保护资产或真实资产对冲货币信用风险。 用全球分散降低单一国家风险。 用币种分散处理汇率与购买力风险。 期限分散处理利率风险。 行业分散处理产业周期风险。 定期再平衡防止组合漂移。 用阈值再平衡减少无效交易。 用极端情景表检查组合脆弱点。 用最大回撤假设反推可承受仓位。 用长期估值水平修正未来收益预期。 用现金流规划决定权益仓位上限。 用年度复盘检查规则执行,而不是追问每笔交易对错。 用简单、可重复、可解释的系统替代灵感交易。
•
有效前沿解释若干:
投资不是寻找最好的单一资产,是寻找最好的资产组合。 单个资产的收益很重要,但它在组合里的位置更重要。 风险不是一个资产自己的事,风险来自资产之间的关系。 有效前沿的本质,是风险和收益之间的交换边界。 这条边界告诉你:世界上没有免费的高收益,只有更聪明的风险组织。 好组合的核心,不是每个资产都强,是资产之间能够互相抵消部分波动。 投资组合是一个系统,系统的性质不能从单个部件直接推出。 有效前沿把「分散投资」从口号变成了数学结构。 资产配置的真正对象,不是资产,是相关性。 投资者买到的不是收益本身,是一组未来现金流的不确定性。 风险不是绝对坏事,无法获得补偿的风险才是真坏事。 有效前沿的隐含信念是:承担风险应该获得相应报酬。 有效前沿要剔除的,正是那些「高风险、低收益」的劣质组合。 好资产未必适合你,因为它可能把你的组合推向低效区。 坏资产也未必一无是处,因为它可能降低整体波动。 组合管理的智慧,是让资产之间形成结构性互补。 有效前沿不是预测市场的水晶球,是约束投资冲动的坐标系。 它把投资问题从「买哪个」变成「怎么配」。 最终讨论的不是收益最大化,是单位风险的收益效率。 给定风险水平,收益越高越好。 给定收益目标,风险越低越好。 同时做到「更高收益、更低风险」的组合,会支配另一个组合,被支配的组合没有长期存在的配置理由,有效前沿只保留没有被支配的组合。 组合收益等于各资产预期收益的加权平均,但组合风险不等于各资产风险的简单加权平均,组合风险受协方差矩阵控制。 相关性越低,分散化价值越高,负相关资产是组合里的稀缺资源。 高波动资产未必拉高组合风险,关键看它与其他资产如何联动。 低波动资产未必安全,若在危机中一起下跌,分散价值很低。 资产数量增加不等于分散有效,相关性下降才是分散有效。 有效前沿的核心约束,是预期收益、波动率、相关性三者共同决定组合位置。 把资产想成乐器,组合不是挑最响的乐器,是编一首不刺耳的曲子。 把风险想成船的摇晃,单个货物重不重不够,关键看货物怎么摆。 把有效前沿想成登山路线,同样体力下走得更高,就是更有效。 把无效组合想成绕远路,用更多风险,只到达更低收益。 有效前沿是静态图,但投资世界是动态过程。静态前沿回答「此刻如何配置」,动态市场考验「未来如何维护」。 有效前沿不是一条固定线,它会随收益预期、波动率、相关性变化。 危机中最危险的事,是相关性突然上升。 有效前沿在牛市里容易被忽视,因为单一风险资产看起来最有效。有效前沿在熊市里才真正显形,因为组合结构开始决定生存能力。 投资者的风险承受能力,决定他应该落在前沿上的哪个位置——保守投资者选择前沿左侧,激进投资者选择前沿右侧。 预期收益是估计值,不是保证值。…
Links in the notes 10
- https://mp.weixin.qq.com/s/7lkZbbQByJWsmcRifAuBRA?click_id=1
- https://www.xiaoyuzhoufm.com/episode/66a9ad837349f7a557ba73f0
- https://www.xiaoyuzhoufm.com/episode/68c7fda6a56ca3e0c4885dd6
- https://mp.weixin.qq.com/s/7lkZbbQByJWsmcRifAuBRA?click_id=2
- https://laoqianritan-create-github-io.pages.dev/
- https://wxaurl.cn/w5ppmuTVXWo
- https://stock.laoqianriritan.com/
- https://debt.laoqianriritan.com/
- https://mp.weixin.qq.com/mp/appmsgalbum?__biz=Mzg2MDc2MjM3NA==&action=getalbum&album_id=3113548901588680706&scene=126#wechat_redirect
- https://t.zsxq.com/13uTVSHLI
Shows are listed from Apple Podcasts' charts and directory, and Podcast Index where it is used. Every show and episode belongs to its publisher and plays from the publisher's own feed; this site hosts none of them. Explicit shows are for adult profiles only, and children’s profiles hear only children’s shows. More about this list.